 すけさん
IT企業で人事・採用を担当しています。書類選考で年間1,000件以上、面接で約200人の方とお会いしています。
独立系SIerは、機器販売が中心の会社もあれば自社製品が中心の会社もあり、売上だけ並べても比べにくい分野です。
この記事では、直近の開示資料で一社ずつ確認した数字を、同じ形式で並べました。
この記事では、東証に上場している独立系SIerを売上規模でTier1からTier4に分け、直近の決算短信・有価証券報告書で確認できた数字だけを一覧にしました。数字には決算期と会計基準を併記し、出典もすべてリンクで示しています。ご自身で検算できる状態にすることを優先しました。
あわせて、採用する側から見たときに「企業規模」がどのくらい重要なのか、実際の書類選考では何を見ているのかもお伝えします。
- 独立系SIerの上場企業をTier1〜Tier4に分けた一覧と、各社の直近売上高
- 「独立系」をどの基準で線引きしたか(議決権3分の1超の株主の有無)
- 売上規模と収益性が一致しない理由と、利益率が高い企業の共通点
- 2024年以降に非公開化した企業と、独立系SIerに起きている構造変化
- 年間1,000件以上の書類選考で、企業規模より優先して見ているもの
- 応募前に有価証券報告書のどこを確認すればよいか
その会社が良いかどうかは
他の選択肢を見ないと判断できません
人事の立場から言うと、比較対象を持たないまま決めている人が一番損をしています。
50歳未満/未経験は対象外
✓ リモート可否・フレックスなど細かい条件で検索できる
✓ 転職を決めていなくても登録できる

20代後半〜30代が中心
✓ 土曜1日で選考が終わる1Day選考会あり
✓ ITコンサル・メガベンチャーの求人が豊富
【早見表】独立系SIerのTier分布と、この記事の要点
 すけさん
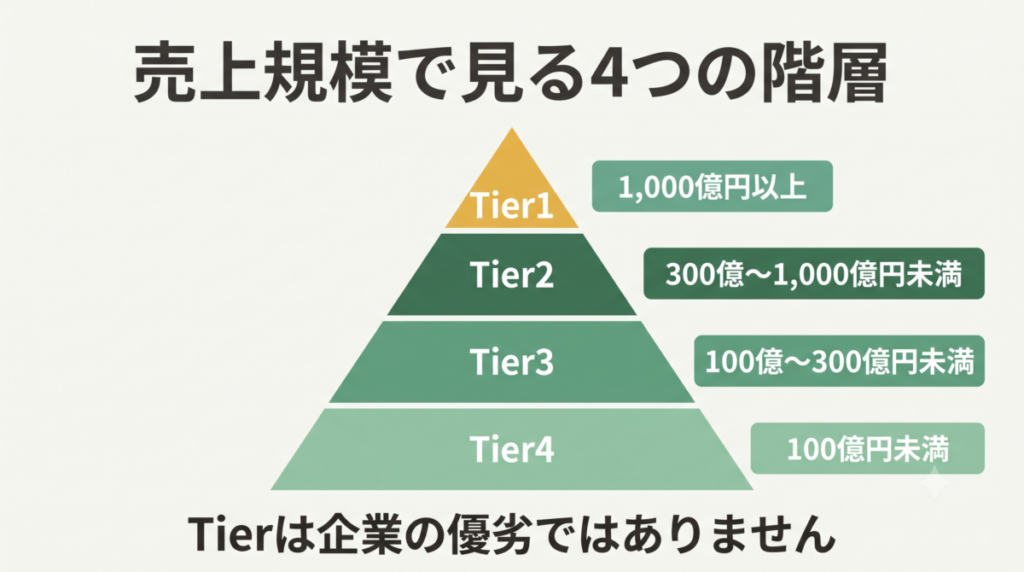
本記事で扱うTierの区分と、それぞれに該当する企業数は次のとおりです。
| Tier | 売上高の範囲 | 掲載社数 | 代表的な企業 |
|---|---|---|---|
| Tier1 | 1,000億円以上 | 10社 | 大塚商会、TISI、BIPROGY |
| Tier2 | 300億円以上1,000億円未満 | 24社 | システナ、TKC、フューチャー |
| Tier3 | 100億円以上300億円未満 | 25社 | システムリサーチ、AGS、セック |
| Tier4 | 100億円未満 | 1社 | システムインテグレータ |
- 掲載は60社。売上首位は大塚商会で1兆3,228億円、2位のTISとは倍以上の開きがあり、Tier1のなかでも規模差は大きい
- 売上規模と収益性は一致しない。営業利益率の上位には、Tierに関係なく自社製品や特定領域の強みを持つ企業が並ぶ
- 「独立系」を名乗っていても、議決権の3分の1超を持つ株主がいる企業がある
- 2024年以降、独立系SIerの上場企業が相次いで非公開化している
面接で志望動機を伺うと、企業規模の話に終始してしまう方がいます。規模はあくまで前提条件です。この表は「どこを受けるか」を決める入口として使っていただき、そこから先は事業構造まで踏み込んで見ていただくのがおすすめです。
本記事のTier定義と、独立系SIerの判定基準
すけさん「独立系SIerって、どこまでが独立系なんですか」と聞かれることがよくあります。実はこれ、明確な公式定義があるわけではありません。だからこそ、記事ごとに載っている会社が違ってしまいます。ここではどの基準で線を引いたのかを先にお伝えします。
「独立系」をどう定義したか
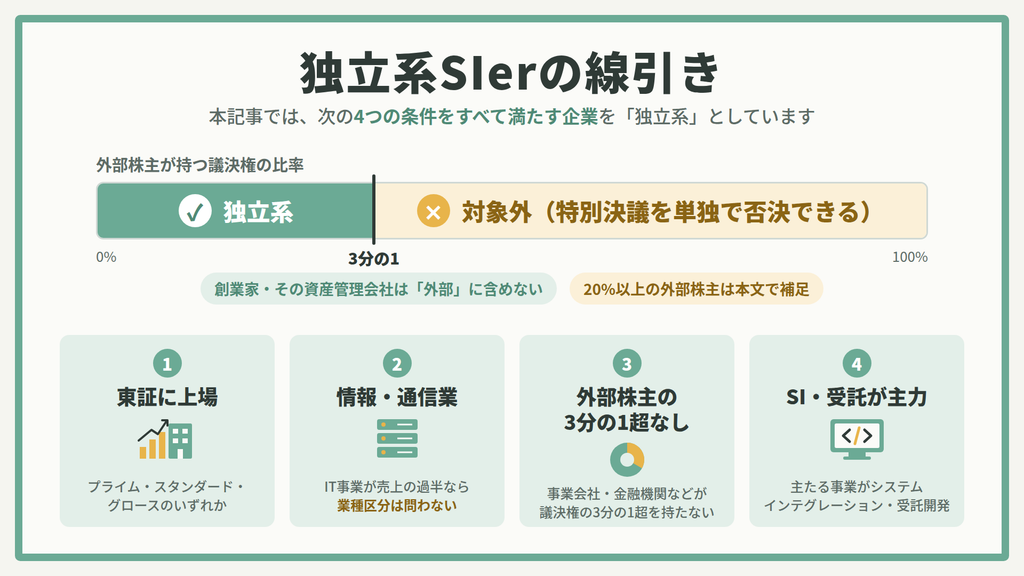
本記事では、次の4つをすべて満たす企業を対象としています。
- 東京証券取引所(プライム・スタンダード・グロース)に現在上場していること
- 東証33業種の「情報・通信業」に属していること。ただし、IT関連事業が売上の過半を占める企業は業種を問わず含めています(内田洋行=卸売業、セラク=サービス業)
- 事業会社や金融機関などの外部株主が、議決権の3分の1超を持っていないこと(創業家とその資産管理会社は除く)
- 主たる事業がシステムインテグレーションまたは受託開発であること
3つめを「3分の1超」にしたのは、合併や定款変更などの特別決議を、単独で否決できる比率だからです。
ここを超える外部株主がいる企業は、経営の重要な意思決定に外部の意向が働く余地があります。逆にいえば、3分の1以下であれば、経営の独立性は保たれていると考えられます。
創業家やその資産管理会社は、経営と一体の株主なので「外部」には含めていません。たとえばソリトンシステムズは、創業者一族の資産管理会社が株式の44.3%を持っていますが、本記事では独立系として扱っています。
なお、議決権を20%以上保有する外部株主がいる企業については、本文や表の注記で株主名と比率を補足しています。基準は満たしていても、資本関係があること自体は知っておいたほうがよい情報だからです。
Tierの区切りと、Tierが優劣ではない理由
Tierは直近本決算の連結売上高で、1,000億円・300億円・100億円の3本の線で区切っています。
ここで強調しておきたいのは、Tierは企業の優劣ではないということです。売上規模は事業モデルの違いをそのまま反映します。機器販売を含む企業は売上が大きく出ますし、自社製品に特化した企業は売上が小さくても利益率が高くなります。同じ売上1,352億円でも、DTSとオービックでは中身がまったく違います。
Tierは「同じくらいの規模の会社を並べて比べるための枠」として使ってください。
使用データと、読むときの注意点
数字はすべて各社の決算短信または有価証券報告書から取っています。ただし、そのまま横並びで比べる際には2つ注意点があります。
- 決算月が揃っていない:
3月期が最も多いものの、掲載60社の決算月は1月・2月・3月・6月・7月・8月・9月・10月・12月の9種類にわたります。たとえばシーイーシーは1月期、テラスカイとサーバーワークスは2月期、システムサポートと構造計画研究所は6月期、内田洋行とアイルは7月期、セラクは8月期、TKCと日本ビジネスシステムズは9月期、ソフトウェア・サービスは10月期です。3月期の企業と比べると、基準日が最大で7か月ずれます - 会計基準が揃っていない:
多くは日本基準ですが、インターネットイニシアティブとテクマトリックスはIFRSを採用しており、表記も「売上高」ではなく「売上収益」です
すけさん一覧表には決算期の列を設けています。数十億円差の順位は、この違いで簡単に入れ替わります。順位そのものより、どの規模帯にいるかを見ていただくのが実用的です。
面接で「なぜ独立系を志望されるのですか」と伺うことがあります。ここで「親会社の意向に左右されないから」と答えるなら、応募先の資本構成は事前に確認しておいてください。実は大株主がいた、というケースは珍しくありません。
Tier1:売上1,000億円以上の独立系SIer
売上1,000億円を超える独立系SIerは10社です。
| 企業名 | 証券コード | 売上高 | 決算月 |
|---|---|---|---|
| 大塚商会 | 4768 | 1兆3,228億円 | 12月 |
| TISI | 3626 | 5,965億円 | 3月 |
| BIPROGY | 8056 | 4,337億円 | 3月 |
| インターネットイニシアティブ | 3774 | 3,454億円(売上収益) | 3月 |
| 内田洋行 | 8057 | 3,370億5,500万円 | 7月 |
| 日本ビジネスシステムズ | 5036 | 1,725億円 | 9月 |
| DTS | 9682 | 1,352億1,300万円 | 3月 |
| オービック | 4684 | 1,352億円 | 3月 |
| NSD | 9759 | 1,178億1,300万円 | 3月 |
| 都築電気 | 8157 | 1,037億2,800万円 | 3月 |
すけさんBIPROGYについては、大日本印刷が議決権の21.46%を保有しています(2026年3月31日現在、間接保有を含む)。3分の1は下回っているため本記事の対象としていますが、資本関係があることは押さえておいてください。
Tier1に共通する事業構造
Tier1の10社を見ると、機器販売や自社製品など、受託開発以外の柱を持つ会社が目立ちます。多くが次のいずれかを併せ持っています。
- 機器やソフトウェアの販売:大塚商会、内田洋行、都築電気
- 自社製品・自社サービス:オービック(統合業務ソフトOBIC7)
- ネットワーク・クラウド基盤の運用:インターネットイニシアティブ
受託開発は人月の積み上げなので、売上を伸ばすには人を増やすしかありません。受託・サービス中心で1,000億円を超えるTIS、BIPROGY、DTS、NSDは、それだけ大きな人員を抱えています。
同じ売上でも中身が違う:DTSとオービック
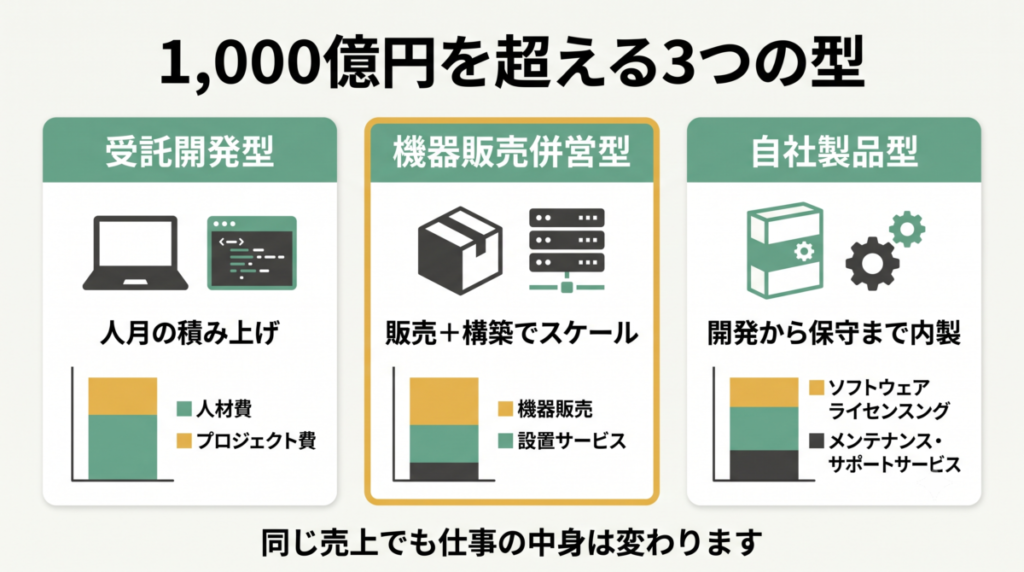
DTSとオービックは、どちらも売上1,352億円台で並んでいます。しかし事業の性質はまったく異なります。
DTSは金融・通信・公共向けを中心とした総合システムインテグレーターで、2026年3月期の営業利益は164億3,400万円(前期比13.4%増)、営業利益率は12.2%です。プラットフォーム&サービスのセグメントが22.1%増と伸びています。
一方のオービックは、自社開発の統合業務ソフトウェアを直接販売するモデルです。開発から導入、保守までを自社で完結させるため、外注比率が低く、2026年3月期の営業利益率は65.7%。DTSの12.2%と比べると、同じ売上でも稼ぎ方がまったく違います。
同じTierの同じ売上規模でも、片方は受託中心、片方は製品中心です。エンジニアとして携わる仕事の内容も、当然変わってきます。
Tier1企業出身の方の職務経歴書を拝見すると、大規模プロジェクトの一部を担当されていたケースが多くあります。規模の大きさより、そのなかでどの範囲を任され、何を判断したのかを書いていただけると、こちらも評価しやすくなります。
Tier2:売上300億円以上1,000億円未満の独立系SIer
Tier2は、特定の業界や技術領域で強みを持つ企業が集まる層です。本記事で最も社数が多く、24社が該当します。
| 企業名 | 証券コード | 売上高 | 決算月 |
|---|---|---|---|
| システナ | 2317 | 944億円 | 3月 |
| TKC | 9746 | 834億7,600万円 | 9月 |
| JBCCホールディングス | 9889 | 760億1,900万円 | 3月 |
| フューチャー | 4722 | 759億9,300万円 | 12月 |
| テクマトリックス | 3762 | 717億3,300万円 (売上収益) | 3月 |
| アルゴグラフィックス | 7595 | 715億2,600万円 | 3月 |
| 電算システムホールディングス | 4072 | 681億3,100万円 | 12月 |
| シーイーシー | 9692 | 658億8,200万円 | 1月 |
| クレスコ | 4674 | 646億7,600万円 | 3月 |
| シンプレクス・ホールディングス | 4373 | 586億8,200万円 | 3月 |
| SRAホールディングス | 3817 | 532億7,900万円 | 3月 |
| NSW | 9739 | 524億3,100万円 | 3月 |
| CAC Holdings | 4725 | 505億8,800万円 | 12月 |
| ミロク情報サービス | 9928 | 489億2,600万円 | 3月 |
| TDCソフト | 4687 | 483億5,900万円 | 3月 |
| 情報技術開発 | 9638 | 459億1,480万円 | 3月 |
| ソフトウェア・サービス | 3733 | 422億9,800万円 | 10月 |
| アルファシステムズ | 4719 | 407億2,200万円 | 3月 |
| コムチュア | 3844 | 381億円 | 3月 |
| アイ・エス・ビー | 9702 | 370億2,000万円 | 12月 |
| アイネス | 9742 | 366億1,600万円 | 3月 |
| フォーカスシステムズ | 4662 | 356億9,800万円 | 3月 |
| 日本システム技術 | 4323 | 324億5,900万円 | 3月 |
| トランヴィア | 545A | 約308億円 | 3月 |
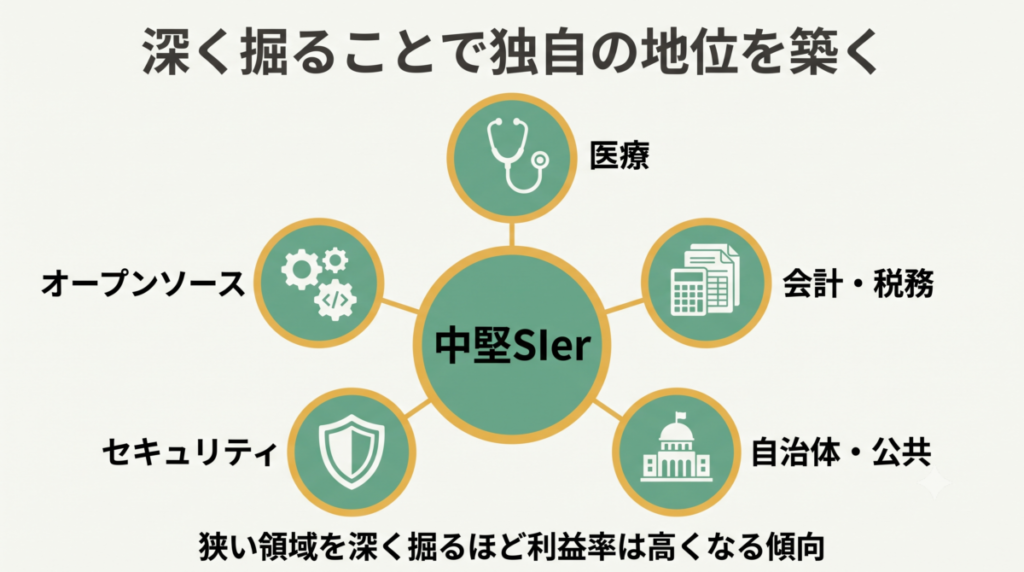
Tier2は「特定領域で強い」企業が集まる層
Tier2の顔ぶれを見ると、何かに特化している企業が目立ちます。
- TKC:税理士・会計士向けおよび地方自治体向け
- テクマトリックス:医療システム、セキュリティ、CRM
- ソフトウェア・サービス:医療機関向け電子カルテ
- SRAホールディングス:オープンソース活用
- アイネス:地方自治体向け、金融機関向けの公共系基幹システム
- フォーカスシステムズ:公共・民間向け各種基幹システム、デジタルセキュリティ、スマート農業等向けIoTソリューション
すけさん後述しますが、利益率が高い企業もこの層に多く含まれます。
順位が動きやすい層でもある
Tier2は、他のTierに比べて数字の動きが大きい層です。今回調べ直した結果、複数の企業で数年前の数字と大きな差がありました。
テクマトリックスは、2025年3月期に売上収益648億8,200万円(前期比21.7%増)、2026年3月期に717億3,300万円(同10.6%増)と、2期続けて大きく伸びています。日本システム技術も2026年3月期に324億5,900万円(前期比10.7%増)となり、300億円の線を超えました。
一方で、アイネスは2026年3月期に売上高366億1,600万円(前期比9.7%減)と減収になり、最終損益は赤字となりました。
Tier2は、数年で顔ぶれが入れ替わる層です。応募先を検討する際は、各社の最新の決算資料で現在の数字を確認してみてください。
特化型の企業から来られた方の書類は、業務知識の深さが伝わってくることが多いです。医療なら診療報酬、自治体なら制度改正といった具合です。技術だけでなく、その領域の業務をどこまで理解しているかを書いていただけると強みになります。
Tier3:売上100億円以上300億円未満の独立系SIer
Tier3は25社です。クラウド導入支援やパッケージ製品など、事業の形が最も多様な層でもあります。
| 企業名 | 証券コード | 売上高 | 決算月 |
|---|---|---|---|
| システムリサーチ | 3771 | 290億8,348万円 | 3月 |
| サーバーワークス | 4434 | 289億円 | 2月 |
| テラスカイ | 3915 | 280億5,600万円 | 2月 |
| システムサポート | 4396 | 269億3,800万円 | 6月 |
| CIJ | 4826 | 268億9,900万円 | 6月 |
| コア | 2359 | 265億3,200万円 | 3月 |
| AGS | 3648 | 248億6,245万円 | 3月 |
| セラク | 6199 | 247億7,600万円 | 8月 |
| ビジネスエンジニアリング | 4828 | 244億4,200万円 | 3月 |
| アイエックス・ナレッジ | 9753 | 243億5,100万円 | 3月 |
| アイティフォー | 4743 | 231億100万円 | 3月 |
| キーウェアソリューションズ | 3799 | 227億2,490万円 | 3月 |
| ベース | 4481 | 217億8,744万円 | 12月 |
| コアコンセプト・テクノロジー | 4371 | 208億7,800万円 | 12月 |
| 東計電算 | 4746 | 205億5,000万円 | 12月 |
| NCS&A | 9709 | 204億9,325万円 | 3月 |
| ソリトンシステムズ | 3040 | 197億6,200万円 | 12月 |
| 構造計画研究所 | 4748 | 196億3,400万円 | 6月 |
| アイル | 3854 | 192億9,400万円 | 7月 |
| ハイマックス | 4299 | 182億1,600万円 | 3月 |
| ソルクシーズ | 4284 | 173億5,925万円 | 12月 |
| クロスキャット | 2307 | 173億1,400万円 | 3月 |
| ピー・シー・エー | 9629 | 173億600万円 | 3月 |
| アドソル日進 | 3837 | 171億5,141万円 | 3月 |
| セック | 3741 | 112億2,000万円 | 3月 |
なお、売上100億円未満のTier4に該当するのはシステムインテグレータ(証券コード3826、売上46億7,700万円、2月期)です。この規模帯は網羅していないため、他にも該当する企業がある点はご了承ください。
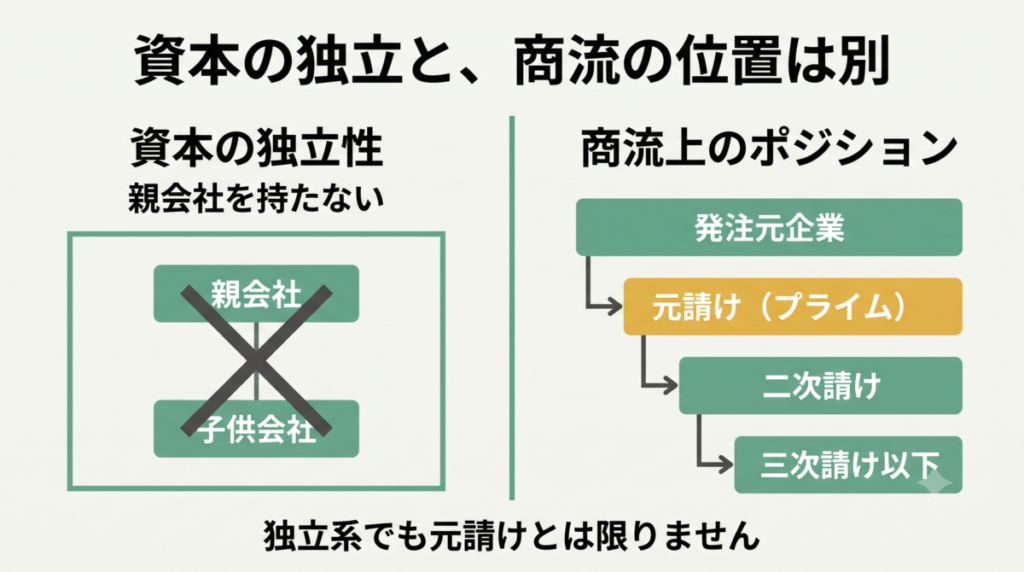
資本の独立性と、商流の独立性は別のもの
Tier3を見るときに注意していただきたいのが、「独立系だから元請けとは限らない」という点です。
たとえばハイマックスは、資本としては完全な独立系ですが、主要取引先は野村総合研究所、日本IBM、富士通です。つまり大手ベンダー経由の案件比率が高い構造です。これ自体が悪いわけではありません。安定した受注につながっている面もあります。
ただ、「独立系=上流工程から関われる」と期待して入社すると、想像と違うことになります。資本の独立性と、商流上のポジションは別の話です。
Tier3を見極めるときのポイント
 すけさん
Tier3の企業を検討する際は、次の3点を確認してみてください。いずれも有価証券報告書で調べられます。
- 主要な取引先:
特定の大手ベンダーに集中していないか。連結財務諸表の注記にある「主要な顧客ごとの情報」に、売上の10%以上を占める取引先が載っています。該当がなければ「記載を省略」とあり、それ自体が取引先が分散しているサインになります - 自社製品・自社サービスの有無:
セグメント情報を見れば、受託以外の収益源があるか分かります - 平均勤続年数と平均年齢:
「従業員の状況」に記載されています。若手が定着しているかの手がかりになります。ただし持株会社の場合、ここに載るのは持株会社本体の社員だけなので、事業会社のIRサイトや採用ページもあわせて確認してください
書類を拝見していて印象に残るのは、社名より「どういう立場でプロジェクトに入っていたか」が書かれている経歴書です。二次請けでも要件定義に関わっていたなら、それは十分な強みとして伝わります。遠慮せず書いてください。
本記事で対象外とした企業と、独立系SIerに起きている変化
すけさん調べていて驚いたのが、ここ数年で独立系SIerの上場企業がかなり減っていることでした。有名な企業が次々と非公開化しています。転職先を検討するうえで、これは知っておいて損のない話だと思います。
独立系SIerとして名前が挙がることの多い企業のなかにも、本記事では対象外としたものがあります。理由は2つに分かれます。
2024年以降に非公開化した企業
| 企業名 | 上場廃止日 | 買い手 | 買収前の資本関係 |
|---|---|---|---|
| サイバネットシステム | 2024年2月 | 富士ソフト | 富士ソフトの上場子会社(54.41%) |
| ジャステック | 2024年9月 | NTTデータ | 親会社なし |
| ラック | 2025年2月 | KDDI | KDDIが筆頭株主(31.59%) |
| ネットワンシステムズ | 2025年3月 | SCSK | 親会社なし |
| 富士ソフト | 2025年5月 | KKR(投資ファンド) | 親会社なし |
| アイネット | 2026年2月 | オリックス | 親会社なし |
| 両毛システムズ | 2026年10月(予定) | ミツバ・中部電力 | ミツバの上場子会社(51.31%) |
7社のうち、サイバネットシステムと両毛システムズは、もともと親会社を持つ上場子会社でした。親会社が残りの株式を買い取ったケースで、独立系の会社が買収されたのとは性質が違います。本記事の基準で独立系にあたるのは、残りの5社です。
その5社の買い手を見ると、同業のSIer、通信キャリア、投資ファンド、金融グループと多岐にわたります。独立系SIerが、さまざまな業界から買収対象として見られている状況です。
事業会社などが議決権の3分の1超を持つ企業
上場は続けているものの、支配的な株主がいるため対象外とした企業です。
| 企業名 | 株主 | 議決権比率 |
|---|---|---|
| セゾンテクノロジー | クレディセゾン | 46.84% |
| ジャストシステム | キーエンス | 43.96% |
| 電算 | 信越放送 | 37.6% |
| オービックビジネスコンサルタント | オービック | 36.2% |
株主がカード会社、センサーメーカー、地方放送局と、IT業界の外に散らばっています。「独立系」という呼び名は自称であることも多く、資本構成を見ないと実態は分かりません。
統合により新しい上場企業が生まれるケースも
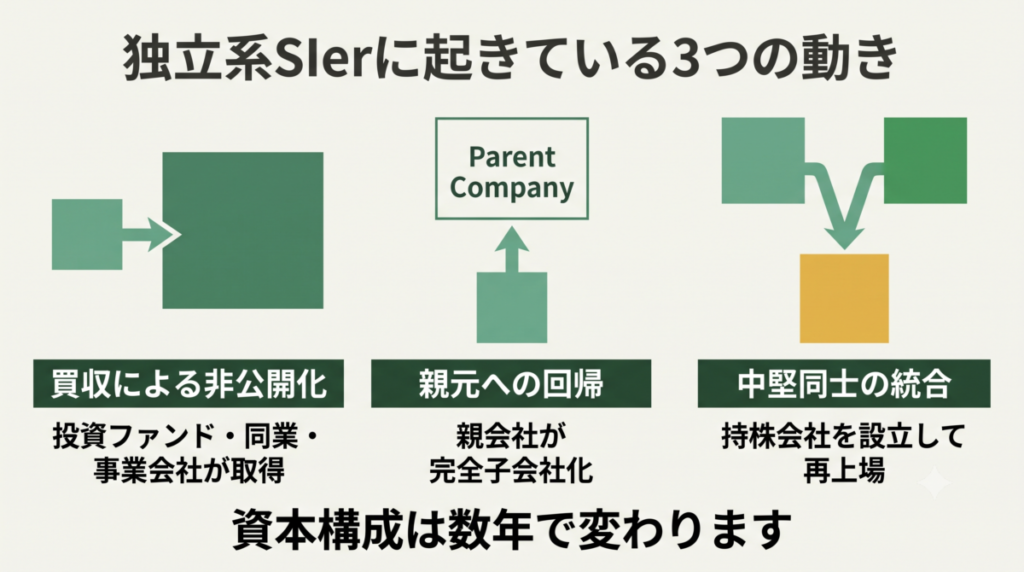
減る動きばかりではありません。東邦システムサイエンスとランドコンピュータは経営統合し、共同持株会社のトランヴィアが2026年4月1日に東証プライム市場へ上場しました。両社は同年3月30日付で上場廃止となっています。
中堅同士が組んで、規模を取りにいく動きも出てきています。
資本構成は数年で変わります。入社時点で独立系でも、その先はわかりません。だからこそ、会社の看板より、ご自身が何をできるようになるかを軸に選んでいただくのが、結果的に一番安全だと感じています。
売上規模と収益性は一致しない
すけさんここまで売上高でTierを分けてきましたが、掲載企業から10社を選んで営業利益率の高い順に並べると、順位はまったく変わります。
| 企業名 | Tier | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|---|
| オービック | Tier1 | 1,352億900万円 | 888億2,300万円 | 65.7% |
| シンプレクス・ホールディングス | Tier2 | 586億8,200万円 (売上収益) | 144億2,000万円 | 24.6% |
| ソフトウェア・サービス | Tier2 | 422億9,800万円 | 83億8,800万円 | 19.8% |
| セック | Tier3 | 112億2,000万円 | 18億7,900万円 | 16.7% |
| システナ | Tier2 | 944億円 | 153億6,700万円 | 16.3% |
| SRAホールディングス | Tier2 | 532億7,900万円 | 82億4,400万円 | 15.5% |
| DTS | Tier1 | 1,352億1,300万円 | 164億3,400万円 | 12.2% |
| テクマトリックス | Tier2 | 717億3,300万円 (売上収益) | 77億6,000万円 | 10.8% |
| JBCCホールディングス | Tier2 | 760億1,900万円 | 73億800万円 | 9.6% |
| 都築電気 | Tier1 | 1,037億2,800万円 | 81億7,800万円 | 7.9% |
利益率が高い企業は、自社製品か特定領域の強みを持つ
- オービック:統合業務ソフト「OBIC7」を自社で開発・直販。導入から保守まで自社で担う
- シンプレクス・ホールディングス:金融機関向けのシステム構築とコンサルティング
- ソフトウェア・サービス:医療機関向け電子カルテ
- セック:宇宙・防衛・医療などのリアルタイム技術。社会基盤システムが売上の48%、宇宙先端システムが30%
- SRAホールディングス:オープンソース活用に強みを持つ老舗
すけさんいずれも、代替の効きにくい領域を持っています。そういう会社は価格競争に巻き込まれにくく、その分が利益率に表れます。
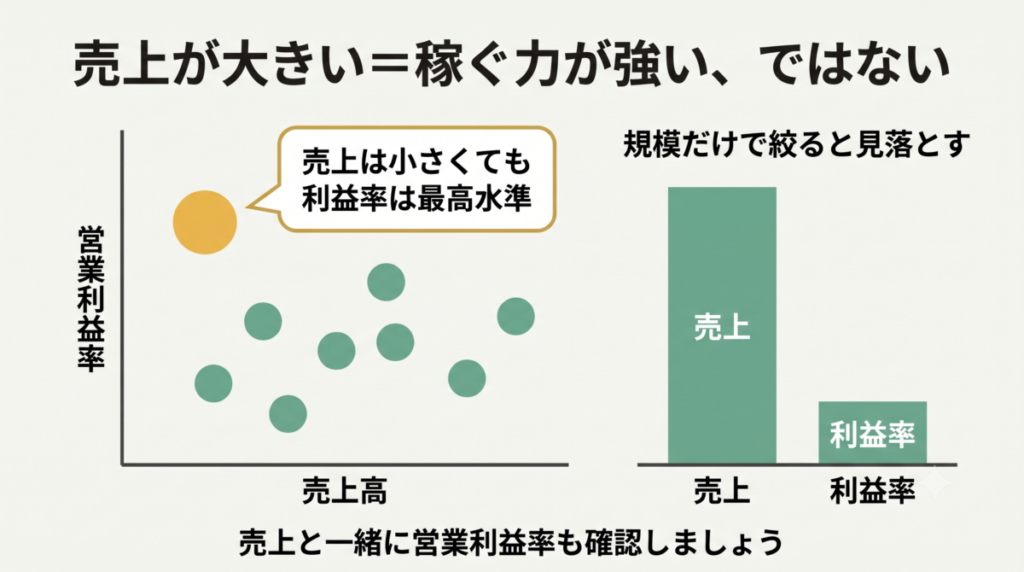
表を見ると、Tierと利益率の順番はほとんど対応していません。同じTier1のなかでも、オービックの65.7%から都築電気の7.9%まで8倍以上の開きがあります。Tier3のセックは16.7%で、Tier1のDTSと都築電気を上回っています。
なお、オービックの利益率は自社製品を直販するモデルだから出る水準です。受託開発が中心の会社と同じ物差しで比べる数字ではない点には注意してください。
セックは売上規模ではTier3ですが、営業利益率はTier1の企業を上回っています。売上103億円の会社が、売上1,000億円超の会社より稼ぐ力が強い、ということが実際に起きています。
規模でスクリーニングすると見落とすもの
転職先を「売上◯◯億円以上」で絞り込む方は多いのですが、この方法だと高収益の中堅企業がまるごと候補から外れます。
利益率が高い会社は、原資があるので待遇に反映しやすく、無理な受注をしなくて済むため労働環境も安定しやすい傾向があります。もちろん会社ごとの事情はありますが、規模だけを見るより、営業利益率も併せて見たほうが実態に近づきます。

面接で「弊社を選んだ理由」を伺ったとき、営業利益率やセグメント構成に触れる方はほとんどいません。だからこそ、そこまで調べてきた方の言葉は印象に残ります。難しい分析は不要で、決算短信の1ページ目を読むだけでも十分です。
その会社が良いかどうかは
他の選択肢を見ないと判断できません
人事の立場から言うと、比較対象を持たないまま決めている人が一番損をしています。
50歳未満/未経験は対象外
✓ リモート可否・フレックスなど細かい条件で検索できる
✓ 転職を決めていなくても登録できる
20代後半〜30代が中心
✓ 土曜1日で選考が終わる1Day選考会あり
✓ ITコンサル・メガベンチャーの求人が豊富
Tier別の転職難易度と、応募前に見るべき一次情報
すけさん「今の会社より大きいところに行きたい」というご相談はよくいただきます。ただ、書類を選考する立場から申し上げると、企業規模の差はそこまで見ていません。もっと気にしているところが別にあります。
Tierをまたぐ転職の実際
Tierの移動には、大きく3つのパターンがあります。
- Tierを上げる転職:
担当できる案件の規模が変わります。ただし、大きな組織では担当範囲が細分化されることも多く、裁量は必ずしも増えません - 同じTier内の転職:
業務内容の連続性が高く、選考も通りやすい傾向があります。領域を変える場合は、なぜ変えたいのかの説明が必要です - Tierを下げる転職:
ネガティブに見られるのではと心配される方がいますが、こちらとしては理由が納得できれば問題視しません。上流に近づきたい、特定領域を深めたいといった理由は、むしろ筋が通って聞こえます
年間約1000人の書類を見て、規模より重視していること
私が書類選考で見ているのは、おおむね次の3点です。
- どの工程を、どこまで任されていたか:
要件定義から関わったのか、設計以降なのか。ここが最も知りたい情報です - 誰と、どう仕事を進めていたか:
顧客と直接話していたのか、社内調整が中心だったのか。同じ「設計担当」でも中身が変わります - 技術の選定に関与したか:
決められた技術で作っていたのか、選ぶ側にいたのか。これは経験の質を大きく分けます
いずれも、会社の売上規模とは直接関係しません。Tier3の企業で要件定義から関わっていた方のほうが、Tier1で一部工程だけを担当していた方より評価が高くなることは普通にあります。
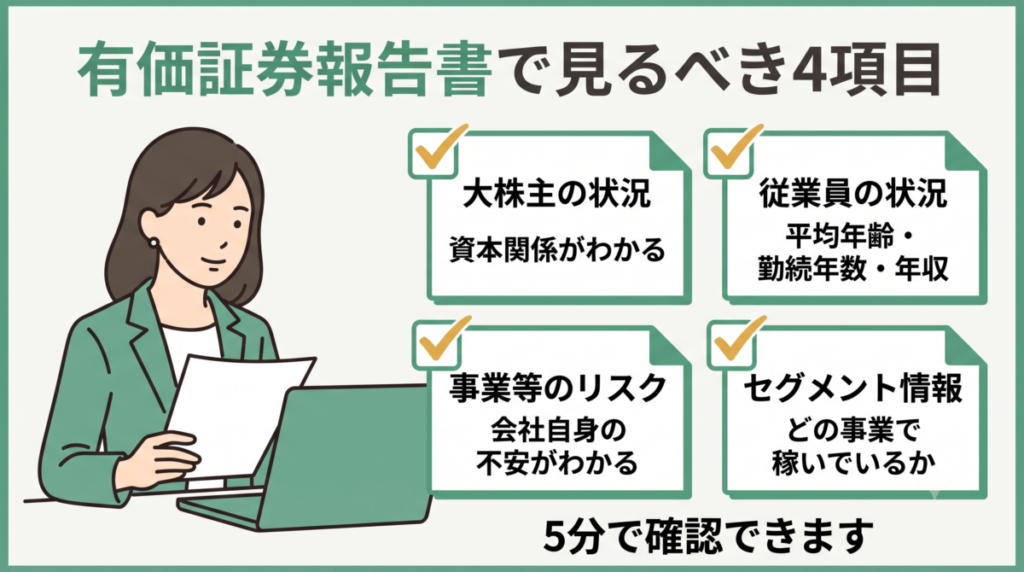
応募前に有価証券報告書で確認したい4項目
上場企業であれば、次の情報は誰でも無料で確認できます。EDINETか、各社IRサイトの「有価証券報告書」から見られます。
- 大株主の状況:資本関係が分かります。想定外の株主がいることもあります
- 従業員の状況:平均年齢、平均勤続年数、平均年間給与が載っています。持株会社の場合は本体の社員だけの数字なので、事業会社の情報とあわせて見てください
- セグメント情報:どの事業で稼いでいるかが分かります。受託一本か、自社サービスがあるか
- 事業等のリスク:会社自身が何を不安に思っているかが書かれています。特定顧客への依存が書かれていれば、商流の位置が推測できます
4つとも、目次から飛べば5分程度で確認できます。求人票や口コミサイトだけでは分からない情報が、ここには載っています。
職務経歴書に「大規模プロジェクトに従事」とだけ書かれていると、こちらは判断できません。規模より、担当工程と関わり方を具体的に書いてください。それだけで書類の通過率は変わります。
独立系SIerの一覧に関するよくある質問
- 独立系SIerの大手はどこですか
-
売上高1,000億円以上の独立系SIerは、大塚商会、TISI、BIPROGY、インターネットイニシアティブ、内田洋行、日本ビジネスシステムズ、DTS、オービック、NSD、都築電気の10社です(2026年9月時点で確認した、各社の直近本決算ベース)。
ただし、大塚商会や内田洋行は機器販売、オービックは自社製品が売上の柱で、受託開発が中心の会社とは事業の形が違います。「大手」を規模だけで選ぶと、入社後の仕事内容がイメージとずれることがあるため、事業構造もあわせて確認するのがおすすめです。 - Tierが下の独立系SIerは避けたほうがいいですか
-
そうとは限りません。
本記事で示したとおり、売上規模と収益性は一致しないためです。売上112億円のセックは営業利益率16.7%で、売上1,000億円を超えるDTS(12.2%)や都築電気(7.9%)を上回っています。規模より、自社製品の有無や特定領域での強さ、商流上のポジションを確認していただくほうが実態に近づきます。
- 独立系・ユーザー系・メーカー系で、転職に有利なのはどれですか
-
どれが有利という一律の答えはなく、何を得たいかで変わります。
独立系は特定の親会社に縛られないぶん幅広い業界の案件に関われる一方、案件の獲得を自社の営業力に依存します。ユーザー系は親会社の案件で安定しますが、扱う領域は限定されがちです。ご自身がどちらの環境で力を伸ばせるかで選ぶのがよいかと思います。
- 上場していない独立系SIerは選択肢から外すべきですか
-
外す必要はありません。
本記事が上場企業に限定しているのは、有価証券報告書という共通フォーマットで各社を比較できるからで、非上場企業の質が劣るという意味ではありません。ただ、非上場企業は開示情報が限られるため、面接の場で事業構成や商流について直接質問し、ご自身で確認する必要があります。
まとめ:独立系SIerは規模より事業構造で選ぶ
独立系SIerの上場企業60社を、売上規模でTier1からTier4に分けて整理しました。
- Tier1は10社。純粋な受託開発だけで1,000億円を超えている企業はほとんどなく、機器販売や自社製品を併せ持つ
- Tier2は特定領域に特化した企業が多く、利益率の高い会社が集まる
- Tier3は資本の独立性と商流上のポジションが一致しないことがあるため、取引先の構成を確認したい
- 売上規模と収益性は一致しない。同じTier1でも営業利益率は7.9%〜65.7%と開きがあり、Tier3のセックがTier1の2社を上回る
- 2024年以降、独立系SIerの上場企業が相次いで非公開化しており、資本構成は変わりうる
Tierは、企業の良し悪しを表すものではありません。同じくらいの規模の会社を横に並べて、事業構造の違いを見るための枠組みです。
すけさん採用する側から見ると、応募者がどのTierの企業から来たかは、判断材料のごく一部でしかありません。それよりも、その環境で何を任され、何ができるようになったのかを知りたいと思っています。この一覧が、応募先を選ぶときの入口として役立てば幸いです。
その会社が良いかどうかは
他の選択肢を見ないと判断できません
人事の立場から言うと、比較対象を持たないまま決めている人が一番損をしています。
50歳未満/未経験は対象外
✓ リモート可否・フレックスなど細かい条件で検索できる
✓ 転職を決めていなくても登録できる
20代後半〜30代が中心
✓ 土曜1日で選考が終わる1Day選考会あり
✓ ITコンサル・メガベンチャーの求人が豊富


※数字は2026年9月時点で確認した、各社の直近本決算のものです。最新の情報は、各社のIRサイトでご確認ください。