 すけさん
IT業界で採用を担当しています。面談で「独立系SIerを志望しています」と話してくれる方はとても多いのですが、挙げてもらった社名を聞いてその会社、もう上場していないんですとお伝えする場面が、この1年で本当に増えました。それくらい業界の動きが速いので、まずは今どうなっているのかを一緒に確認していきましょう。
富士ソフト、ラック、SCSK。SIer業界を少しでも調べたことがある方なら、一度は目にしたことのある社名だと思います。どれも、業界を語るうえで欠かせない存在でした。
この3社はいずれも、すでに東京証券取引所に上場していません。しかも、すべて2025年から2026年にかけての出来事です。
企業研究を進めていて、調べる場所によって書いてあることが違う、と感じたことはないでしょうか。それくらいのスピードで、SIer業界の顔ぶれが入れ替わっています。2024年から2026年にかけて、名前を知られた大手SIerが次々と市場から姿を消しました。
この記事では、いま何が起きているのかを、証券取引所や各社の開示資料をもとに整理します。就職・転職を考えている方にとって何が変わるのかも、後半でていねいにお伝えしますので、企業研究の途中で立ち止まっている方は、ぜひ最後まで読んでみてください。
- 2024年から2026年に上場廃止となった大手SIer7社と、その買い手
- 買収が「親元回帰」「ファンド」「事業会社」の3タイプに分かれる理由
- なぜ2024年から2026年に上場廃止が集中したのかという背景
- 上場廃止が就職・転職の企業研究に与える具体的な影響
- 古い情報を踏まないために、自分で確認できる4つの手順
2024年からの2年半で、大手SIer7社が上場廃止になりました
まずは事実から見ていきます。2023年12月から2026年3月までのあいだに上場をやめた、主なSIer・IT企業は次の7社です。
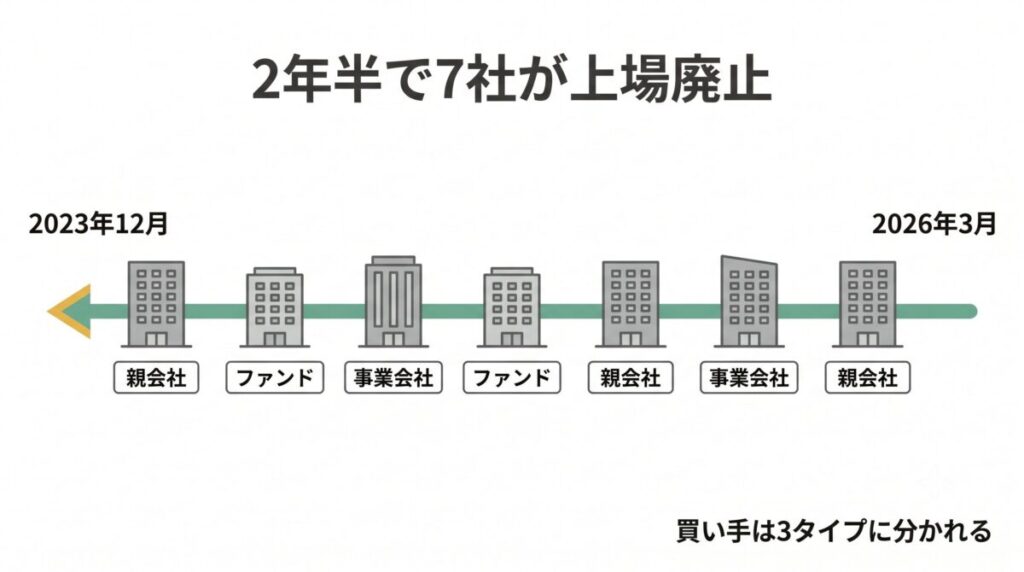
| 企業名(証券コード) | 買い手 | 買付価格・規模 | 上場廃止日 |
|---|---|---|---|
| 伊藤忠テクノソリューションズ(4739) | 伊藤忠商事(親会社) | 1株4,325円/約3,876億円 | 2023年12月1日 |
| インフォコム(4348) | ブラックストーン | 1株6,060円/総額2,757億円 | 2024年10月16日 |
| ラック(3857) | KDDI | 1株1,160円/約246億円 | 2025年2月25日 |
| 富士ソフト(9749) | KKR | 1株9,850円(最終価格) | 2025年5月16日 |
| NTTデータグループ(9613) | NTT(親会社) | 1株4,000円/約2兆3,700億円 | 2025年9月26日 |
| アイネット(9600) | オリックス | 総額約386億円 | 2026年2月26日 |
| SCSK(9719) | 住友商事(親会社) | 1株5,700円 | 2026年3月12日 |
こうして並べてみると、規模の大きさに驚かれるかもしれません。NTTデータグループの投資総額は約2兆3,700億円で、日本のM&A案件としても屈指の大きさです。
そして、よく見ていただきたいのが「買い手」の列です。親会社、投資ファンド、事業会社と、まったく性格の違う相手が並んでいます。
買い手が違えば、買った理由も、買われたあとに起きることも変わります。
次の章で3つに分けて見ていきましょう。
志望企業リストは、作った日付を必ずメモしておいてください。半年前に作ったリストは、もう古い可能性があります。エントリー直前にもう一度、証券コードで検索して現在の状況を確かめるだけで、面接での事実誤認は防げます。
買い手のタイプは3つに分かれます
すけさん「上場廃止=業績が悪いのでは」と心配される方がとても多いのですが、今回の7社はどれも赤字で市場から追い出されたわけではありません。むしろ欲しがられた結果として買われたケースがほとんどです。ここは誤解されたままだともったいないので、少していねいに説明させてください。
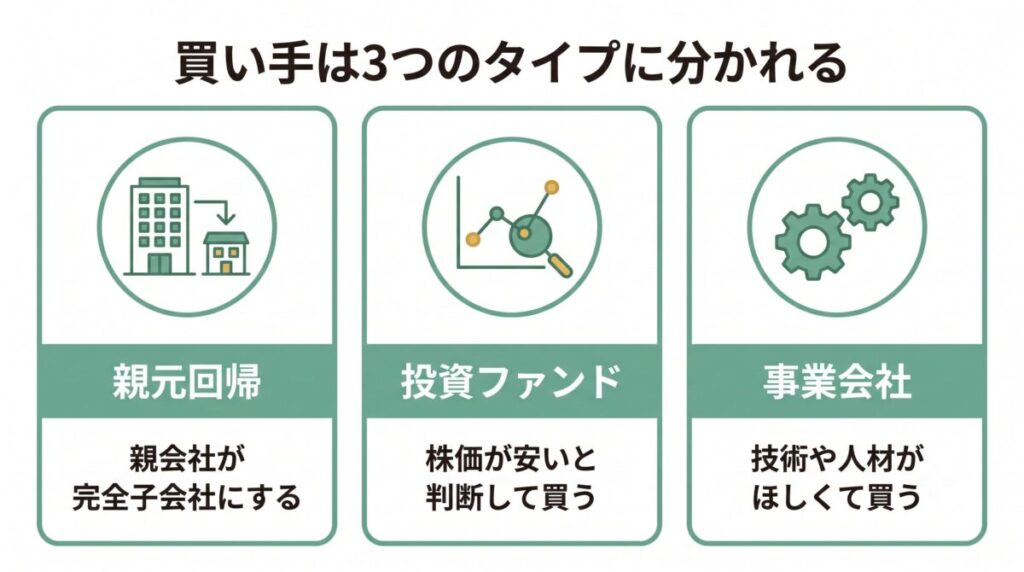
パターン1:親元回帰(伊藤忠テクノソリューションズ・NTTデータ・SCSK)
いちばん規模が大きく、業界へのインパクトも大きかったのがこのタイプです。
- 伊藤忠テクノソリューションズは、親会社の伊藤忠商事に完全子会社化されました
- NTTデータグループは、親会社のNTTに完全子会社化されました
- SCSKは、親会社の住友商事に完全子会社化されました
いわゆる「親子上場の解消」で、東証が長いあいだ課題として指摘してきたテーマでもあります。親会社と一般株主の利益がぶつかりかねない構造を、資本を100%にすることで解消するという考え方です。
NTTデータのケースは規模が別格でした。買付価格は1株4,000円、投資総額は約2兆3,700億円。TOBは2025年5月から6月にかけて行われ、8月の臨時株主総会で株式併合が承認され、9月26日に上場廃止となっています。NTTにとっては2020年のNTTドコモ完全子会社化に続く動きで、1985年の民営化以降に切り離してきた主要企業を、あらためて束ね直したかたちです。
ここで1つ、押さえておきたい点があります。
分類としてはユーザー系にあたります。住友商事によるTOB価格は1株5,700円で、公表前日の終値に約29%のプレミアムがついていました。
「独立系」という言葉は、思っている以上に幅広い意味で使われています。
すけさん気になる企業があれば、有価証券報告書の株主構成や関係会社の状況に一度目を通しておくと確実です。
パターン2:投資ファンドによる非公開化(富士ソフト・インフォコム)
独立系SIerの代表格だった富士ソフトは、2024年9月から約半年にわたって、KKRとベインキャピタルという2つの外資系ファンドによる争奪戦の対象になりました。価格の動きを追うと、その激しさが伝わってきます。
| 時期 | 動き | 提示価格 |
|---|---|---|
| 2024年8月 | KKRの提案に富士ソフトが賛同 | 8,800円 |
| 2024年10月 | ベインキャピタルが対抗意向を表明 | 9,450円 |
| 2024年11月 | KKRが価格を引き上げ | 9,451円 |
| 2024年12月 | ベインがさらに上乗せ | 9,600円 |
| 2025年2月4日 | KKRが再度引き上げ | 9,850円 |
| 2025年2月17日 | ベインが買収を断念 | ― |
| 2025年2月19日 | KKRが2回のTOB合計で約57%を取得 | ― |
1株8,800円から9,850円まで、約12%の引き上げです。ベインの9,450円に対してKKRが9,451円と、わずか1円だけ上乗せした場面もありました。
上場企業が「この株価は安すぎる」と判断されたとき、市場がどう動くのかを示した、象徴的な案件になりました。
もう1社のインフォコムは、電子コミック「めちゃコミック」と情報システム事業を持つ企業で、帝人が約58%を保有していました。ブラックストーンが1株6,060円でTOBを実施し、帝人はその後の自社株買いに応じて全株を売却しています。買収総額は2,757億円で、ブラックストーンによる日本での買収案件としては当時最大の規模でした。
なお、証券コードについて1つ補足しておきます。インフォコムのコード4348と、構造計画研究所のコード4748は数字が1つ違うだけで、取り違えやすい組み合わせです。構造計画研究所はいまも東証スタンダードに上場していますので、調べるときは4748のほうで検索してみてください。
パターン3:事業会社による買収(ラック・アイネット)
ラックはセキュリティ専業の老舗で、緊急対応組織「サイバー救急センター」や監視サービスで知られた存在でした。KDDIは1株1,160円、買付総額約246億円でTOBを実施しています。この価格は公表前日の終値に対して約56%のプレミアムでした。KDDI側の狙いは明確で、ネットワークとサイバーセキュリティのサービスを一体化し、運用やコンサルティングまで一貫して提供できる体制をつくることにあります。
アイネットは横浜を拠点に、データセンター運営とシステム開発を手がけてきた企業です。オリックスによるTOBで、買収総額は約386億円でした。
このパターンで注目したいのは、買われた理由が「安いから」ではなく「その会社にしかない資産があるから」という点です。
ラックのセキュリティ人材、アイネットのデータセンター。どちらも一朝一夕にはつくれないもので、それがそのまま買収の動機になっています。
面接で「なぜこの会社が買収されたと思いますか」と聞かれることがあります。株価の話ではなく、その会社が持っている技術や人材に触れて答えられると、業界研究の深さがしっかり伝わります。
なぜ2024年から2026年に集中したのでしょうか
「たまたま重なっただけでは」と思われるかもしれませんが、そうではありません。背景には3つの圧力があります。
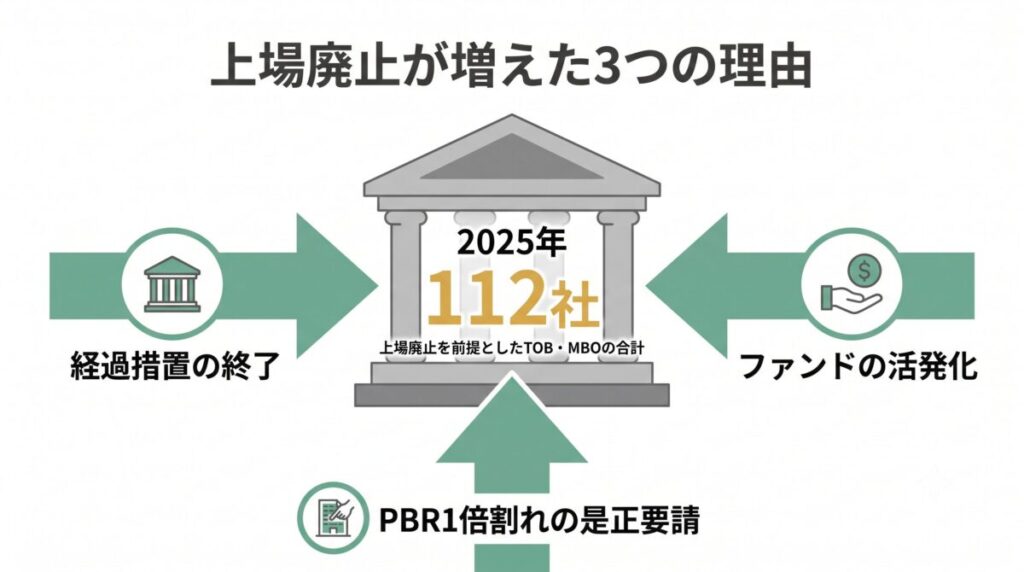
理由1:東証の市場再編にともなう経過措置が終わった
2022年に東証の市場区分が見直され、プライム・スタンダード・グロースの3区分になりました。このとき、上場を維持する基準を満たしていない企業には、当面のあいだ猶予を与える経過措置が適用されていました。
その猶予期間が終わり、多くの企業が「基準を満たすか、市場を変えるか、上場そのものをやめるか」という選択を迫られることになりました。
理由2:PBR1倍割れの是正要請が出た
東証が上場企業に対して、資本コストと株価を意識した経営を求める要請を出しました。その結果、株価が会社の純資産を下回っている企業に対して「上場している意味は何ですか」という問いが、投資家から突きつけられるようになりました。
理由3:ファンドとアクティビストの動きが活発になった
実際の数字を見てみましょう。2025年の1年間で、上場廃止を前提としたTOBとMBOがどれだけあったかというデータです。
| 区分 | 2025年の社数 |
|---|---|
| 上場廃止を前提としたTOB | 80社 |
| MBO(経営陣による買収) | 32社 |
| 合計 | 112社 |
| うちTOBの買い手が「ファンド」 | 22社(約3割) |
1年で112社です。そしてTOBの買い手として最も多かったのが、アクティビスト(物言う株主)を含む「ファンド」で22社、約3割を占めていました。
まとめると、上場を維持するコストに見合わないと判断された企業から順に、市場を降りているという状況です。
SIerはその流れの直撃を受けている業界のひとつで、東洋経済オンラインも2026年1月に「NTTデータやSCSKの上場廃止で加速するSIerの『親元回帰』」としてこの潮流を取り上げています。
この流れはまだ続きます。志望企業のIRページで「株主還元」や「資本効率」という言葉が最近増えていたら、動きがある可能性があります。年に一度は各社のIRニュースに目を通しておくと安心です。
上場廃止は就職・転職にどう影響するのでしょうか
すけさんここが一番よく相談を受けるところです。「買収された会社は受けないほうがいいですか」と聞かれることがよくあるのですが、私は上場かどうかより、その会社が何に投資しているかを見てほしいとお伝えしています。実際、非公開化してから採用を増やした会社もありますよ。
上場廃止と聞くと不安に感じる方が多いのですが、実際に変わることは限られています。良い面と気をつけたい面を、両方お伝えします。
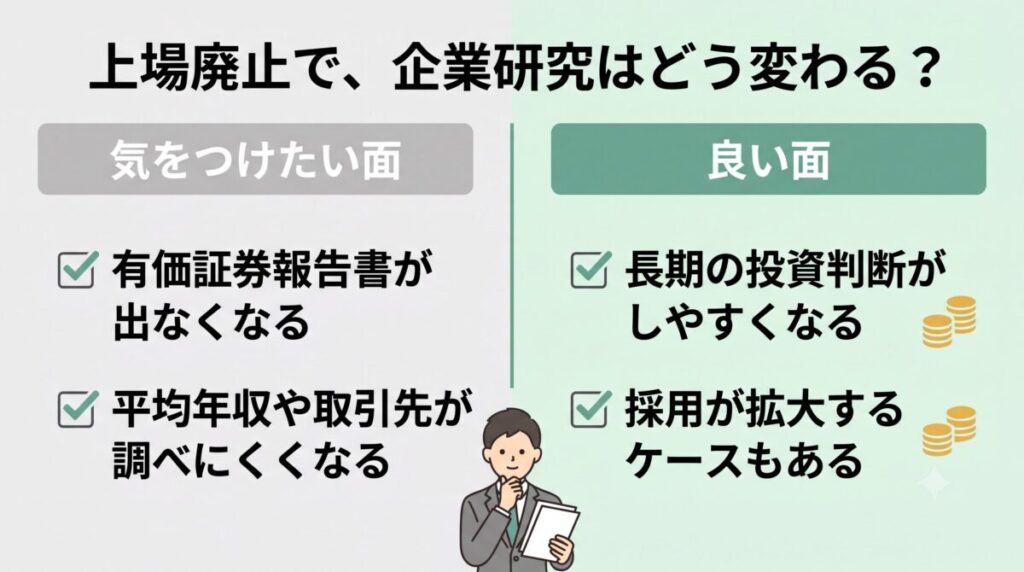
| 気をつけたい面 | 良い面 |
|---|---|
| 有価証券報告書が出なくなり、年収や離職率などのデータが確認できなくなる | 四半期決算の縛りがなくなり、長期の投資判断がしやすくなる |
| 「独立系だから自由」という志望動機が成り立たなくなる | 親会社やファンドの資本力を、事業拡大に使える |
| 資本関係が変わることで、担当する案件の顔ぶれが変わる可能性がある | グループ内の案件が増え、仕事の安定性が増す場合がある |
気をつけたい点1:企業研究の材料が減ってしまう
有価証券報告書には、企業研究でいちばん信頼できる情報が載っています。
- 平均年収、平均年齢、平均勤続年数、従業員数
- 事業セグメントごとの売上と利益
- 主要な販売先(売上の10%以上を占める取引先が開示されます)
特に3つ目の「主要な販売先」は、その会社が元請けなのか、大手SIerの下請け中心なのかを見分ける貴重な手がかりです。これが今後は確認できなくなります。実際に富士ソフトやラックを志望する方からは、「調べようとしたら情報が出てこなくて困った」という声を聞くようになりました。会社が説明していることを、自分で確かめる手段が減ってしまうのです。
気をつけたい点2:「独立系だから自由」が使えなくなる
独立系SIerを志望する理由として、「親会社の制約がなく、お客様に最適な提案ができるところに惹かれました」という説明は、ほぼ定番になっています。
ですが、富士ソフトはKKRの、ラックはKDDIの傘下に入りました。
この理由をそのまま面接で話してしまうと、事実誤認になってしまいます。
志望動機を書く前に、最新の資本関係を必ず確認してください。逆に、資本関係が変わったことを踏まえたうえで志望理由を語れる方は、それだけでかなり印象に残ります。
良い点1:長期の投資判断がしやすくなる
非公開化を「身売り」と受け取る方もいますが、当事者の評価は必ずしもそうではありません。
四半期ごとの決算に一喜一憂せず、短期の利益を多少犠牲にしてでも長期の投資判断ができる。これは実際に、各社が非公開化の理由として挙げている点でもあります。
住友商事もSCSKの非公開化について、資本市場の制約から解放されることで、AIやグローバル展開への長期的な投資を強化できると説明しています。
良い点2:採用が縮小するとは限らない
上場廃止と聞くと採用も絞られるように感じますが、実際にはそうとは限りません。投資フェーズに入って、むしろ採用人数を増やすケースもあります。
判断の材料にすべきは「上場しているかどうか」ではなく、その会社がこれから何に投資しようとしているかのほうです。採用サイトの募集職種を見て、新しい領域の求人が増えているかどうかをチェックしてみてください。
非公開化した企業を受けるなら、上場していた頃の有価証券報告書を今のうちに保存しておくのがおすすめです。過去の数字は消えませんので、平均年収や事業構成の傾向をつかむ材料として十分に使えます。
誤った情報を踏まないための4つの確認手順
すけさん難しいことをする必要はありません。私が候補者の方に伝えているのも、ここに書いた4つだけです。慣れれば1社あたり2分もかかりませんので、志望企業リストを作ったら一度まとめてチェックしてみてください。
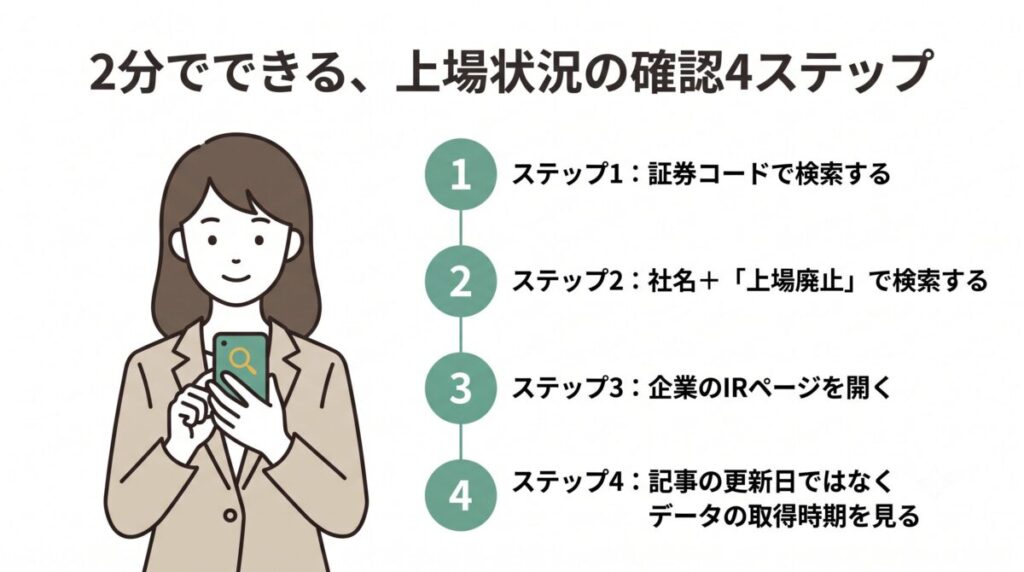
- 証券コードで検索する:
会社名ではなく4桁のコードで検索し、証券会社の情報ページに「東証プライム」「東証スタンダード」などの表示があるか確かめます。表示が見当たらない場合は、上場していない可能性があります - 社名と「TOB」「上場廃止」を組み合わせて検索する:
進行中の案件は、ここで見つかります - 企業のIRページを開く:
「上場廃止に関するお知らせ」は必ず開示されますので、公式情報として確認できます - 記事の更新日ではなく、データの取得時期を見る:
表や図の下には「※〇年〇月時点」と注記されていることが多いので、そこまで確認すると情報の新しさが分かります
特に4つ目は見落としやすいポイントです。IT業界は動きが速いので、半年前のデータでも状況が変わっていることがあります。注記まで目を通すクセをつけておくと、情報の鮮度を自分で判断できるようになります。
面接の直前にもう一度だけ、志望企業のIRニュースを見ておいてください。当日の朝に発表された適時開示に触れられると、それだけで「よく見ている方だ」という印象になります。手間のわりに効果が大きい準備です。
いま上場している独立系SIerは、どこなのでしょうか
ここまで市場を去った会社の話を続けてきましたが、当然ながら上場を続けている独立系SIerもたくさんあります。
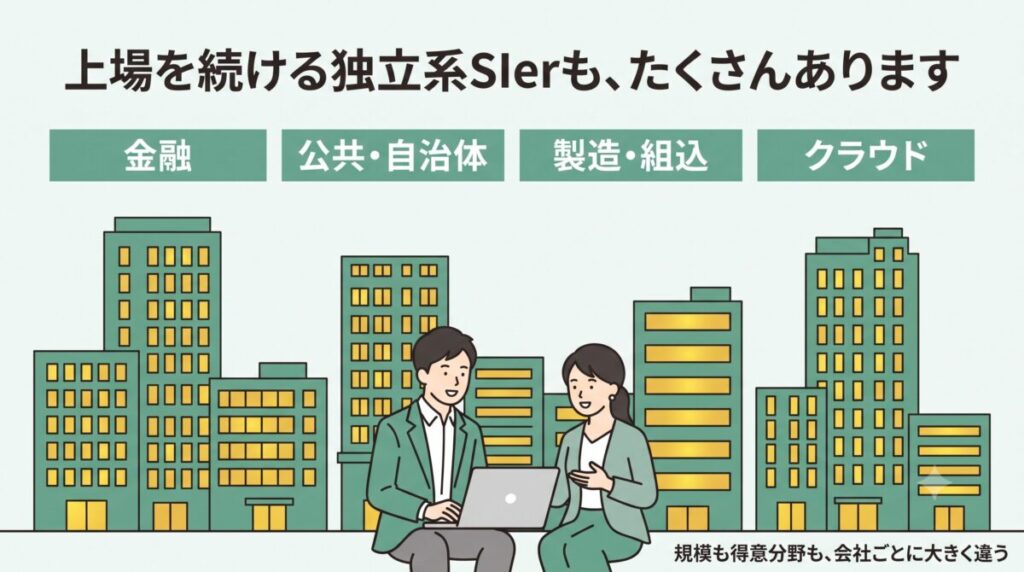
TIS、オービック、NSD、DTS、シーイーシー、アルファシステムズ、TDCソフト、フォーカスシステムズ。
規模も得意な領域もまったく違う会社が、いまも市場に残っています。売上1兆円規模の会社から、売上100億円台で特定分野に特化した会社まで、ひとくちに「独立系SIer」と言っても中身は本当にさまざまです。
次の記事では、実際に上場している独立系SIerを、証券コードと市場区分を1社ずつ確認したうえで一覧にまとめます。
規模別のTierに整理し、あわせて「独立系」という看板がどこまで実態に合っているのかも、4段階で示す予定です。
【内部リンク:独立系SIerの上場企業をTier別に並べた一覧記事】
企業選びで迷ったら、売上規模ではなく「誰の、どんな仕事をしているか」から絞ってみてください。金融なのか公共なのか組込なのか。ここが決まると、志望動機に説得力が出て、面接での話も一気に噛み合います。
よくある質問
- 上場廃止になった会社に応募しても大丈夫でしょうか
-
問題ありません。今回取り上げた7社は、業績不振で市場から退場したのではなく、買い手がついた結果として非公開化しています。会社そのものは通常どおり事業を続けており、採用も継続しています。ただし、資本関係が変わっている点は事前に把握しておいてください。
- 上場廃止で給与や待遇は下がりますか
-
一律に下がるわけではありません。非公開化の理由が長期投資である場合、人材への投資を増やす企業もあります。一方で、上場していた頃の株式報酬制度が変わるケースはあります。気になる場合は、面接の場で制度について直接確認してみるとよいと思います。
- 非公開化した企業の平均年収は、どこで調べればよいですか
-
過去の有価証券報告書が有効です。金融庁のEDINETでは過去の提出書類を閲覧できますので、上場していた最後の年度の数字を確認できます。最新の数字ではありませんが、水準や傾向をつかむには十分に役立ちます。
- これから上場廃止になりそうな会社を見分ける方法はありますか
-
確実に見分ける方法はありませんが、株価が純資産を下回っている状態が続いている、大株主に投資ファンドが入っている、親会社が過半数を持っている、といった要素は目安になります。いずれも各社のIRページで公開されている情報から確認できます。
- SCSKは独立系SIerではなかったのですか
-
はい、住友商事の連結子会社でしたので、分類としてはユーザー系にあたります。「実質独立系」と表現されることもありましたが、資本関係を確認すると独立系には該当しません。会社の規模や事業内容の魅力とは別の話ですので、その点は誤解のないようにしてください。
まとめ
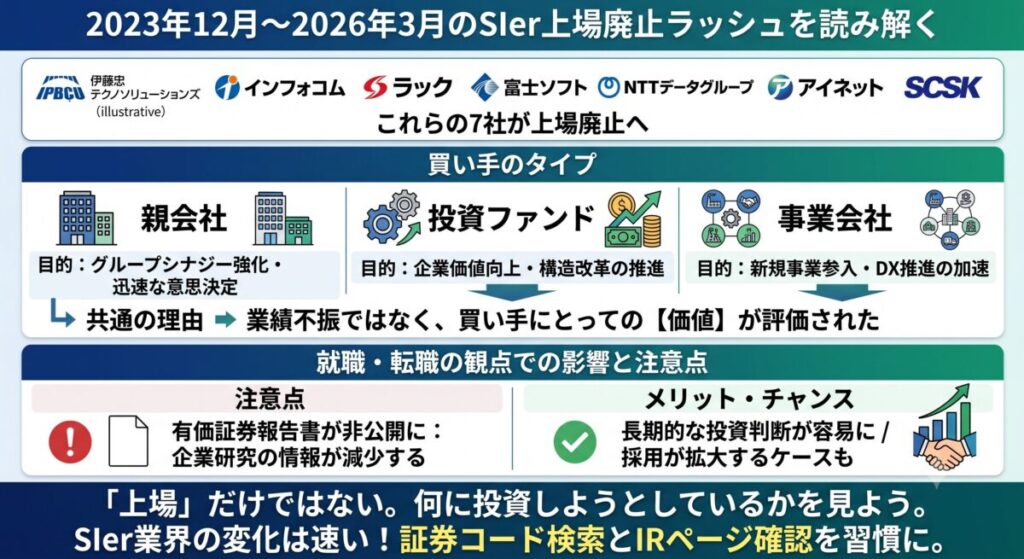
2023年12月から2026年3月までのあいだに、伊藤忠テクノソリューションズ、インフォコム、ラック、富士ソフト、NTTデータグループ、アイネット、SCSKの7社が上場廃止となりました。
買い手は親会社、投資ファンド、事業会社の3タイプに分かれ、それぞれ理由が違います。共通しているのは、業績不振ではなく買い手にとって価値があると判断されたから買われたという点です。
就職・転職の観点では、有価証券報告書が出なくなることで企業研究の材料が減る点に注意が必要です。一方で、長期の投資判断がしやすくなり、採用が拡大するケースもあります。上場しているかどうかだけで判断せず、その会社が何に投資しようとしているかを見ていただければと思います。
そして何より、SIer業界はいま、思っている以上のスピードで動いています。証券コードで検索する、IRページを開く。この2つの習慣があるだけで、志望動機の事実誤認はほとんど防げます。ぜひ今日から試してみてください。
【内部リンク:独立系SIerの上場企業をTier別に並べた一覧記事】
その会社が良いかどうかは
他の選択肢を見ないと判断できません
人事の立場から言うと、比較対象を持たないまま決めている人が一番損をしています。
50歳未満/未経験は対象外
✓ リモート可否・フレックスなど細かい条件で検索できる
✓ 転職を決めていなくても登録できる

20代後半〜30代が中心
✓ 土曜1日で選考が終わる1Day選考会あり
✓ ITコンサル・メガベンチャーの求人が豊富

